2022年英国互联网广告行业市场现状与竞争格局分析 市场规模稳步提升,广告业态加速演进
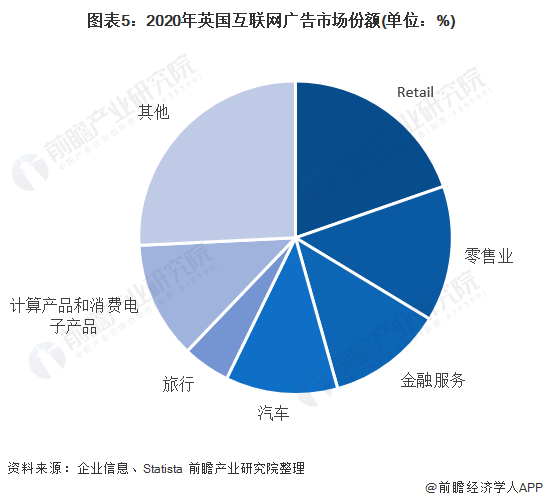
2022年,英国互联网广告行业在全球经济波动与数字技术迭代的双重影响下,依然保持了稳健的增长态势。作为欧洲最大的互联网广告市场之一,英国在广告支出结构、媒介形态创新及竞争格局演变等方面均呈现出鲜明的年度特征。\n\n一、市场规模稳步提升,数字广告主导地位强化\n\n2022年,英国互联网广告市场总规模继续攀升。据英国广告协会(Advertising Association)与几家主流媒介代理机构联合发布的报告显示,全年数字广告支出达到约260亿英镑,同比增长约8%至10%,在整体广告市场中的占比进一步突破75%。这一增长主要受益于中小企业数字化营销需求的持续释放、流媒体平台广告产品的成熟以及电商生态内广告位的扩容。\n\n尽管下半年受通胀高企、消费者信心波动及部分品牌预算审慎调整的影响,增速较2021年有所放缓,但互联网广告仍显著跑赢传统媒体广告(电视、户外、印刷等合计出现低个位数下滑)。程序化购买、零售媒体网络(Retail Media)和短视频广告成为拉动增长的三大引擎。其中,零售媒体广告支出同比增长超过20%,成为年度最亮眼的细分赛道。\n\n二、媒介形态分化:搜索与展示稳健,视频与社交加速渗透\n\n从广告形式来看,搜索广告依然占据最大份额,2022年贡献了约47%的互联网广告收入,谷歌凭借其搜索生态体系继续主导该领域。展示类广告(含横幅、原生及信息流)占比约30%,其中程序化展示广告占展示类总量的85%以上。\n\n视频广告增速领先,尤其是联网电视(CTV)和短视频平台上的广告支出同比增长约15%至18%。TikTok、YouTube Shorts及Instagram Reels等平台的商业化能力显著增强,吸引了大量快消、时尚和游戏品牌预算。社交广告整体占互联网广告支出的约25%,Meta旗下平台仍为最大社交广告载体,但份额较2021年略有下降,部分预算流向TikTok和Snapchat。\n\n三、竞争格局:双巨头主导,第二梯队加速突围\n\n2022年英国互联网广告市场的竞争格局保持“双寡头+多强”的特征。谷歌与Meta(Facebook、Instagram)合计占据约60%至65%的市场份额,较2021年小幅下滑。其中,谷歌凭借搜索、YouTube及展示广告网络,份额约为40%至42%;Meta份额约为22%至25%,受苹果ATT政策(应用跟踪透明度)持续影响,其定向广告效率下降,导致部分广告主预算转移。\n\n亚马逊已是英国第三大数字广告平台,2022年广告收入预计超过30亿英镑,份额约12%至14%,主要来自站内搜索广告、展示广告及流媒体TV广告。亚马逊的快速增长使其成为挑战双巨头格局的最有力竞争者。\n\n第二梯队包括TikTok、Snapchat、微软(LinkedIn、Bing)、Twitter(现X)及多家本土程序化广告技术公司。TikTok在英国的增长尤为迅猛,广告收入同比翻倍,尽管基数仍小,但在年轻用户中的渗透率已对Meta构成实质性威胁。微软依托LinkedIn和Bing搜索,在企业端广告市场保持稳定。\n\n独立 ad tech 公司如The Trade Desk、Criteo、Magnite等则在程序化购买、零售媒体和CTV库存聚合领域扩大影响,推动供应链透明化和广告验证技术的应用。\n\n四、政策与隐私环境重塑竞争要素\n\n2022年,英国脱欧后的数据保护改革(如《数据改革法案》草案)及欧盟《数字服务法》的域外影响,持续改变广告定向与测量方式。第三方Cookie逐步退场(谷歌推迟至2024年),迫使广告主加速建设第一方数据能力。隐私沙盒、上下文定向和基于AI的预测建模成为行业投资重点。英国竞争与市场管理局(CMA)对谷歌、Meta的反垄断审查亦对市场行为形成约束,推动更公平的竞争环境。\n\n五、与展望\n\n2022年英国互联网广告行业在压力中实现稳步增长,市场规模创下新高。竞争格局虽仍由谷歌和Meta主导,但亚马逊、TikTok及零售媒体网络的崛起正在松动双头垄断。随着CTV普及、零售数据闭环成熟以及隐私技术演进,英国互联网广告市场将朝着更分散、更智能、更注重效果与合规的方向发展。
如若转载,请注明出处:http://www.pengbochuanmei.com/product/17.html
更新时间:2026-10-07 12:38:27